

Se hai presentato una richiesta di risarcimento per un errore medico o un possibile caso di malasanità, la struttura sanitaria o la compagnia assicurativa possono chiederti di sottoporti a una visita medico-legale.
È un passaggio importante perché serve a verificare i danni lamentati, la loro entità e il possibile collegamento con l’evento sanitario contestato.
Ma come funziona la visita medico legale dell’assicurazione? Come bisogna comportarsi? Cosa occorre portare e, soprattutto, quanto tempo passa dopo la visita prima di ricevere un’offerta di risarcimento?
Vediamolo in modo pratico in questo articolo.
Visita medico legale dell’assicurazione: cos’è e a cosa serve?
Quando un errore medico provoca un danno, le conseguenze possono essere temporanee oppure permanenti.
La visita medico-legale non serve principalmente a formulare una diagnosi o a individuare una terapia, come avviene durante una normale visita specialistica.
Il suo scopo è diverso:
la visita medico-legale dell’assicurazione serve valutare il danno alla persona subito dal paziente. In particolare, il medico incaricato dalla struttura o dalla compagnia, provvede ad esaminare il caso e valutare, tra le altre cose:
- la storia clinica;
- l’evento sanitario contestato;
- le cure e i trattamenti successivi;
- i disturbi lamentati dal paziente;
- l’eventuale rapporto tra il fatto contestato e il danno;
- la durata dell’inabilità temporanea;
- l’eventuale presenza di postumi permanenti.
La visita costituisce, quindi, uno degli elementi che possono essere utilizzati dalla compagnia o dalla struttura per decidere se formulare un’offerta e in quale misura.
Non bisogna però confondere questa visita con una CTU disposta dal giudice: il medico che visita il paziente in questa fase è normalmente incaricato dalla compagnia o dalla struttura e la sua valutazione non è vincolante per il danneggiato.
Come si svolge la visita medico legale dell’assicurazione?
Nella pratica l’appuntamento si svolge in modo simile a una normale visita medica, ma con una finalità diversa.
Il medico legale ricostruisce anzitutto la vicenda clinica e prende in esame la documentazione disponibile.
Normalmente vengono valutati:
- la ricostruzione dei fatti;
- il trattamento sanitario ricevuto;
- le terapie successive;
- il decorso clinico;
- i disturbi ancora presenti;
- gli esami effettuati;
- le eventuali limitazioni funzionali;
- il rapporto causale tra l’evento contestato e le conseguenze lamentate.
Se necessario, il medico procede anche a un esame obiettivo del paziente.
Nei casi di responsabilità sanitaria più complessi può inoltre essere necessario il contributo di uno specialista della branca coinvolta, perché il medico-legale deve spesso valutare non soltanto quanto danno residua, ma anche se il danno sia realmente conseguenza della condotta sanitaria contestata.
Cosa valuta il medico legale dell’assicurazione?
Tra gli aspetti più importanti vi sono normalmente l’inabilità temporanea e l’eventuale invalidità permanente.
Inabilità temporanea
Indica il periodo durante il quale, a causa delle lesioni, il paziente non ha potuto svolgere normalmente le proprie attività quotidiane.
La compromissione può essere totale oppure parziale e viene valutata in relazione alla reale limitazione subita nel periodo di malattia e recupero.
Invalidità permanente
Riguarda invece le conseguenze che, dopo la stabilizzazione clinica, rimangono in modo permanente.
Il medico-legale attribuisce una percentuale di menomazione sulla base della natura e della gravità dei postumi. Questa valutazione assume un peso importante nella successiva quantificazione economica del danno.
Dal 2025, inoltre, la Tabella Unica Nazionale costituisce un riferimento centrale per la liquidazione delle menomazioni alla persona comprese nel relativo ambito applicativo, con rilevanza anche per la responsabilità sanitaria.
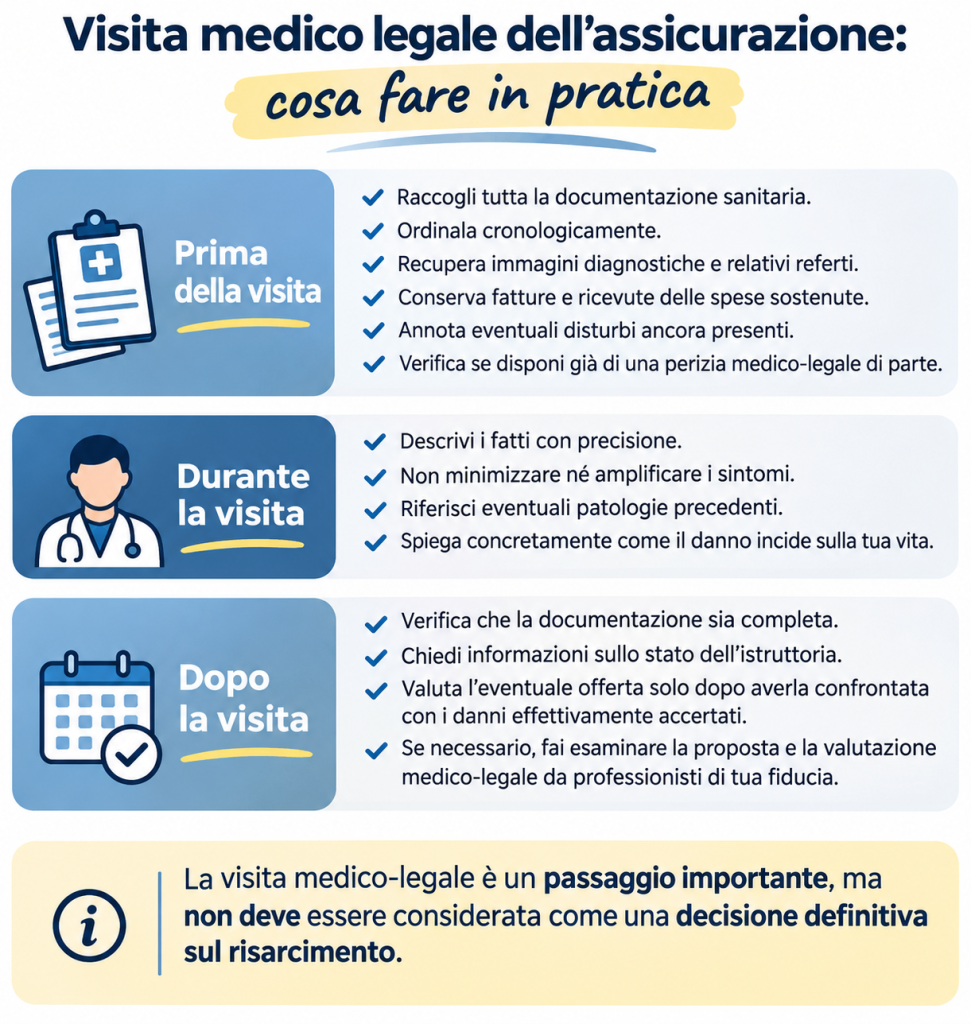
Visita medico legale dell’assicurazione: come comportarsi?
Non occorre affrontare l’appuntamento con particolare preoccupazione, ma è importante arrivare preparati.
Il consiglio principale è quello di non minimizzare né amplificare i disturbi.
Bisogna descrivere con precisione:
- quali problemi sono comparsi dopo il trattamento;
- quali sono ancora presenti;
- come incidono sulla vita quotidiana;
- quali terapie sono state necessarie;
- quali attività non possono più essere svolte normalmente.
È altrettanto importante rispondere in maniera chiara alle domande del medico e segnalare eventuali precedenti patologie o problemi già esistenti.
Il medico deve infatti poter distinguere ciò che era presente prima dall’eventuale peggioramento riconducibile all’evento contestato.
Cosa dire alla visita medico-legale?
Una delle domande che gli utenti pongono più frequentemente è proprio: “Cosa devo dire al medico legale dell’assicurazione?”
La risposta è semplice, bisogna raccontare i fatti in modo preciso e coerente con la documentazione sanitaria e per come sono effettivamente andati.
Non serve utilizzare termini tecnici; è utile inoltre spiegare:
- cosa è accaduto;
- quali problemi sono comparsi;
- come si è evoluta la situazione;
- quali cure sono state effettuate;
- quali disturbi o limitazioni permangono;
- come queste conseguenze incidono concretamente sulla vita personale e lavorativa.
La credibilità della ricostruzione è importante. Per questo è preferibile evitare valutazioni personali sulla responsabilità del medico e concentrarsi sui fatti, sui sintomi e sulle conseguenze realmente subite.
Quali documenti portare alla visita medico legale?
Prima dell’appuntamento è opportuno raccogliere e ordinare tutta la documentazione relativa alla vicenda.
La cartella clinica è fondamentale, ma spesso non è sufficiente.
Possono essere utili:
- cartella clinica completa;
- lettere di dimissione;
- certificati e referti;
- esami ematici;
- radiografie, TAC, risonanze ed ecografie;
- certificazioni del pronto soccorso;
- prescrizioni e terapie;
- fotografie di cicatrici, ferite o esiti visibili;
- documentazione relativa a eventuali interventi successivi;
- fatture e ricevute di visite, farmaci, terapie e riabilitazione;
- eventuali certificazioni lavorative relative alle assenze o alle perdite economiche.
Una documentazione incompleta può rendere più difficile una corretta valutazione del danno e può portare la compagnia a chiedere ulteriori integrazioni.
La visita deve avvenire dopo la guarigione?
Di regola la valutazione definitiva del danno permanente viene effettuata quando le condizioni cliniche sono stabilizzate.
Questo non significa necessariamente che il paziente debba essere completamente guarito.
Anzi, proprio la permanenza di postumi dopo la stabilizzazione consente di valutare l’eventuale invalidità permanente.
Se la situazione clinica è ancora in evoluzione, può essere prematuro formulare una quantificazione definitiva e possono essere necessari ulteriori controlli.
Qual è il compito del medico legale incaricato dall’assicurazione?
Il medico incaricato dalla compagnia deve fornire una valutazione tecnica che consenta al liquidatore di esaminare il sinistro.
La sua funzione non è quella di stabilire una cifra “che soddisfi il paziente”, ma di fornire elementi medico-legali riguardanti responsabilità, nesso causale e danno.
La compagnia utilizzerà poi questa valutazione insieme alla restante documentazione per decidere se formulare un’offerta, respingere la richiesta oppure chiedere ulteriori accertamenti.
È importante ricordare che il medico-legale dell’assicurazione opera su incarico della compagnia o della struttura. Questo non significa che la valutazione sia necessariamente errata o sfavorevole al paziente, ma significa che non rappresenta una valutazione indipendente e terza. Per questo, soprattutto nei casi più complessi o quando l’offerta risarcitoria appare insufficiente, può essere utile disporre anche di una valutazione medico-legale di parte, indipendente, con cui confrontare le conclusioni raggiunte dal consulente dell’assicurazione.
Prima della richiesta danni, costruisci una valutazione medico-legale solida
Nei casi di responsabilità sanitaria è utile arrivare alla trattativa con una perizia medico-legale di parte già predisposta da un consulente di fiducia.
Lo Studio Legale Forestieri, collabora con medici legali e specialisti che analizzano la documentazione, valutano il nesso causale e quantificano il danno prima dell’invio della richiesta risarcitoria.
Questa valutazione serve anche come termine di confronto con la visita medico-legale dell’assicurazione, soprattutto se le conclusioni della compagnia risultano diverse o l’offerta proposta appare insufficiente.
Posso chiedere copia della perizia medico-legale dell’assicurazione?
È utile chiedere al proprio legale o direttamente alla struttura/compagnia se sia possibile ottenere copia della relazione redatta dal medico incaricato.
Conoscere le conclusioni della valutazione può essere particolarmente importante quando viene formulata un’offerta, perché consente di capire:
- quale percentuale di invalidità è stata riconosciuta;
- quali periodi di inabilità sono stati considerati;
- se il nesso causale sia stato riconosciuto integralmente o solo in parte;
- quali postumi siano stati esclusi;
- su quali presupposti sia stata formulata l’offerta.
Se esiste già una perizia medico-legale di parte, il confronto tra le due valutazioni può evidenziare eventuali differenze sostanziali.
Dopo la visita medico legale cosa succede?
Terminata la visita, il medico incaricato redige normalmente una relazione e la trasmette alla compagnia o alla struttura.
Il sinistro entra quindi nella fase di valutazione. Possono, quindi, verificarsi diverse situazioni:
- viene riconosciuta la responsabilità e viene formulata un’offerta;
- la responsabilità viene riconosciuta solo in parte;
- vengono richiesti ulteriori documenti;
- vengono disposti ulteriori accertamenti;
- la richiesta viene respinta;
- si apre una trattativa sull’importo.
Nelle strutture sanitarie il D.M. n. 232/2023 prevede specifiche funzioni di valutazione dei sinistri e, nei rapporti con l’assicuratore, protocolli per la gestione coordinata dell’istruttoria, della valutazione del danno e della liquidazione.
La visita medico-legale, quindi, non coincide necessariamente con la fine dell’istruttoria.
Dopo la visita medico legale quanto tempo passa per il risarcimento?
È probabilmente la domanda più importante.
La risposta, in materia di responsabilità sanitaria, è che non esiste un termine generale di 30, 60 o 90 giorni decorrente automaticamente dalla visita medico-legale entro il quale l’assicurazione deve necessariamente pagare.
I termini di 60 o 90 giorni che si leggono spesso online appartengono soprattutto alla disciplina della RC Auto. IVASS, ad esempio, indica espressamente il termine di 90 giorni per le lesioni personali nei sinistri automobilistici.
Nella malasanità la situazione è differente. Dopo la visita devono essere completate:
- la relazione del medico-legale;
- l’eventuale valutazione specialistica;
- l’esame della responsabilità;
- la quantificazione del danno;
- la verifica della copertura assicurativa;
- eventuali passaggi interni della struttura e della compagnia.
Per questo i tempi possono variare sensibilmente da caso a caso.
Una struttura sanitaria può avere proprie procedure interne: esistono, ad esempio, regolamenti aziendali che prevedono tempi orientativi per la fase medico-legale e per la successiva valutazione del sinistro, ma si tratta di procedure organizzative e non di un termine generale applicabile a ogni caso di malasanità.
Quanto tempo è ragionevole aspettare dopo la visita?
Non esiste quindi un numero di giorni valido per tutti.
Se però dopo la visita trascorre un periodo significativo senza alcuna comunicazione, è opportuno verificare:
- se la relazione medico-legale sia stata completata;
- se la compagnia abbia ricevuto tutta la documentazione;
- se siano state richieste integrazioni;
- se il sinistro sia stato sottoposto agli organismi interni della struttura;
- se sia stata presa una decisione sulla responsabilità;
- quale sia lo stato della trattativa.
In questi casi può essere opportuno inviare un sollecito scritto al liquidatore o alla struttura, chiedendo lo stato della pratica e se siano necessari ulteriori documenti.
Se il paziente è già assistito da un avvocato che segue la pratica di responsabilità sanitaria, normalmente sarà il professionista a occuparsi di questi passaggi: contatti con la compagnia, richieste di aggiornamento, invio di integrazioni documentali e gestione della trattativa.
La visita medico-legale non dovrebbe quindi essere seguita da un’attesa indefinita senza informazioni. È importante che la pratica continui a essere monitorata e che il danneggiato sappia in quale fase si trova e quali siano i successivi passaggi necessari.
Cosa succede se l’assicurazione fa un’offerta?
Se viene formulata un’offerta, non è obbligatorio accettarla.
Bisogna verificare se la somma proposta tenga effettivamente conto di tutte le conseguenze del danno.
In particolare occorre controllare:
- invalidità permanente riconosciuta;
- inabilità temporanea;
- sofferenza morale;
- spese mediche sostenute;
- eventuali cure future;
- perdite patrimoniali;
- conseguenze lavorative;
- eventuali ulteriori pregiudizi documentabili.
Se l’offerta appare insufficiente, può essere aperta una trattativa.
È proprio in questa fase che una valutazione medico-legale indipendente diventa particolarmente importante, perché consente di confrontare i dati riconosciuti dalla compagnia con una quantificazione tecnica elaborata nell’interesse del danneggiato.
Ma la perizia, da sola, non esaurisce il lavoro.
Anche l’assistenza di un avvocato che conosca la responsabilità sanitaria e sappia gestire la trattativa con la compagnia può fare una differenza concreta: il legale verifica quali voci di danno siano state considerate o escluse, contesta eventuali valutazioni riduttive, coordina il confronto con il medico-legale di parte e utilizza questi elementi per negoziare una proposta più coerente con il danno effettivamente subito.
Una trattativa ben condotta, quindi, non consiste semplicemente nel chiedere “una cifra più alta”, ma nel dimostrare, voce per voce, perché l’offerta formulata non è adeguata e quale sia invece il valore corretto della pretesa risarcitoria.
Hai ricevuto un’offerta dall’assicurazione e vuoi capire se è adeguata?
Lo Studio esamina la proposta insieme alla documentazione sanitaria e alla valutazione medico-legale di parte, per verificare se tutte le voci di danno siano state considerate correttamente e, quando necessario, gestire la trattativa con la compagnia.
Perizia medico-legale di parte: perché è importante?
Uno degli errori più frequenti è iniziare una richiesta di risarcimento senza una solida valutazione medico-legale propria.
La relazione medico-legale di parte consente di verificare autonomamente:
- la condotta sanitaria;
- le linee guida o buone pratiche applicabili;
- il nesso causale;
- la natura e l’entità del danno;
- i periodi di inabilità;
- l’eventuale invalidità permanente.
Nei casi più complessi il medico-legale può avere bisogno dell’affiancamento di uno specialista della disciplina coinvolta.
Questo è particolarmente importante nella responsabilità sanitaria, dove non basta dimostrare l’esistenza di un danno: bisogna anche dimostrare che quel danno sia conseguenza della condotta contestata.
Perché confrontare la perizia dell’assicurazione con una perizia di parte?
Le due valutazioni possono arrivare a conclusioni differenti.
Per esempio possono divergere:
- sulla percentuale di invalidità;
- sulla durata dell’inabilità;
- sulla causalità;
- sull’esistenza di condizioni preesistenti;
- sulla necessità di cure future;
- sulla quantificazione complessiva del danno.
Avere una propria valutazione medico-legale consente quindi di capire se l’offerta della compagnia sia coerente con i danni effettivamente documentati.
Senza un termine di paragone indipendente, la relazione redatta per conto dell’assicurazione rischia di diventare l’unica base tecnica sulla quale valutare la proposta.
Quanto costa una perizia medico-legale?
Il costo di una valutazione o di una perizia medico-legale non è uguale per tutti i casi. Dipende soprattutto dalla quantità di documentazione da esaminare, dalla complessità della vicenda, dalla gravità delle conseguenze riportate e dall’eventuale necessità di coinvolgere anche uno specialista della branca interessata.
Una valutazione seria richiede infatti di ricostruire con attenzione la storia clinica, esaminare la documentazione sanitaria, valutare le condizioni del paziente, approfondire il nesso causale tra la condotta contestata e il danno e, quando possibile, quantificare correttamente le conseguenze risarcibili.
Nei casi di responsabilità sanitaria può quindi essere utile distinguere una prima valutazione preliminare, finalizzata a capire se esistano elementi concreti per approfondire la vicenda, dalla successiva redazione di una vera e propria relazione medico-legale completa.
Per questo è opportuno conoscere fin dall’inizio quali attività siano necessarie e quali siano i relativi costi.
Chi desidera avere un’indicazione più precisa può contattare lo Studio per richiedere un preventivo oppure una prima valutazione preliminare del caso, senza impegno, così da capire quali approfondimenti siano effettivamente necessari prima di procedere.
Posso farmi accompagnare alla visita medico legale dell’assicurazione?
In molti casi è possibile farsi assistere dal proprio consulente medico-legale e, quando opportuno, dal proprio legale.
Anche alcune procedure interne delle strutture sanitarie prevedono espressamente la possibilità che il paziente si presenti con un consulente e un avvocato di fiducia.
La necessità concreta di farsi accompagnare dipende però dalla complessità della vicenda.
Nei casi più rilevanti, la presenza del consulente di parte può essere utile per seguire direttamente l’accertamento e verificare che vengano presi in considerazione tutti gli elementi importanti.
Devi affrontare una visita medico-legale dell’assicurazione?
Nei casi di responsabilità sanitaria, preparare bene la visita e arrivare con una valutazione medico-legale di parte può fare la differenza.
Lo Studio può assisterti prima, durante e dopo l’accertamento, coordinando il lavoro con i propri consulenti e verificando anche l’eventuale offerta formulata dalla compagnia.
FAQ sulla visita medico legale dell’assicurazione
Cosa succede durante una visita medico legale con l’assicurazione?
Il medico ricostruisce la vicenda sanitaria, esamina la documentazione, raccoglie i disturbi riferiti e, quando necessario, effettua un esame obiettivo. Lo scopo è valutare il danno e il possibile collegamento con l’evento contestato.
Cosa succede dopo la visita del medico legale dell’assicurazione?
Il medico redige la propria relazione e la trasmette alla compagnia o alla struttura. Successivamente il sinistro viene valutato e possono essere formulate un’offerta, una richiesta di integrazione oppure una contestazione della responsabilità.
Cosa dire alla visita medico-legale?
È opportuno descrivere in modo preciso e veritiero i sintomi, le cure effettuate, le conseguenze ancora presenti e l’incidenza del danno sulla vita quotidiana. Non è necessario utilizzare termini medici o giuridici.
Quanto tempo passa dalla visita medico legale al risarcimento?
Nella responsabilità sanitaria non esiste un termine generale fisso decorrente dalla visita medico-legale. I tempi dipendono dalla complessità del caso, dalla completezza della documentazione e dalla gestione interna della struttura e della compagnia. I 90 giorni spesso indicati online riguardano invece la disciplina RC Auto e non si applicano automaticamente alla malasanità.
Posso rifiutare l’offerta dell’assicurazione?
Sì. Se l’offerta non appare adeguata è possibile non accettarla e proseguire la trattativa o valutare gli ulteriori strumenti previsti dalla legge.
La perizia del medico dell’assicurazione è vincolante?
No. È una valutazione redatta nell’ambito dell’istruttoria assicurativa. Il danneggiato può produrre una propria valutazione medico-legale e contestare le conclusioni della compagnia.
È utile avere una propria perizia medico-legale?
Soprattutto nei casi complessi può essere molto utile perché consente di avere una valutazione indipendente su responsabilità, nesso causale e danno e di confrontarla con quella effettuata per conto della compagnia.
